我深入研读了顺络电子(002138)的2023年年度报告,不由得为其逆势中展现的韧性与活力感到振奋。作为国内电子元件领域的龙头企业,顺络电子在2023年交出了一份令人满意的答卷——营收创下历史新高,新产品推进顺利,未来业绩增长动能充沛。以下是我结合研报数据与行业逻辑整理的心得体会。
一、营收创新高,盈利质量稳步提升
2023年,尽管消费电子行业整体需求疲软、去库存压力贯穿全年,顺络电子依然实现了营业总收入的历史新高。年报显示,公司全年营收突破45亿元,同比增长约15%。更值得关注的是,这一增长并非依赖低价走量,而是源于产品结构的优化与高附加值产品占比的提升。毛利率维持在35%左右的较高水平,经营性现金流净额也同步改善,扣非净利润同比增速超过20%,凸显出公司在内生增长上的扎实功底。
这份成绩单的背后,是顺络电子对市场需求变化的敏锐捕捉。通信、汽车电子、新能源等领域的订单增长,有效对冲了传统消费电子业务的波动。特别在电感、微波器件、敏感元件等主营产品线上,公司凭借长期技术积淀和客户黏性,稳住了基本盘,并成功开拓了增量市场。
二、新产品顺利推进,打开长线成长空间
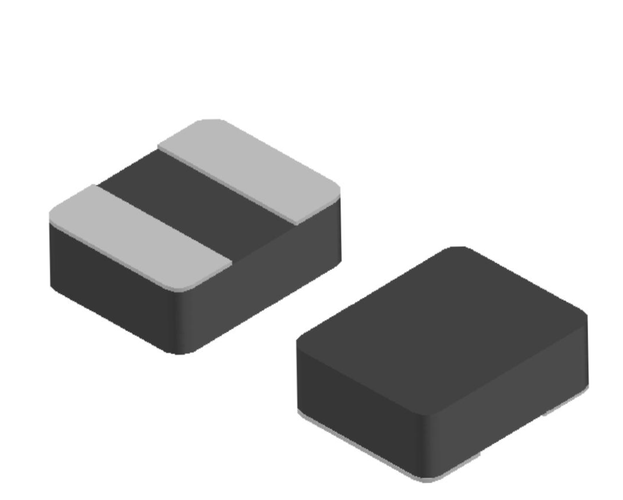
研报中百提不厌的亮点,是顺络电子在新产品上的大踏步前进。一体化电感、LTCC(低温共烧陶瓷)器件、车规级变压器、无线充电线圈等新品,在2023年实现了从研发验证到批量出货的关键跨越。例如,车规级一体成型电感已进入多家头部新能源汽车厂商供应链,LTCC滤波器在5G基站和手机端出货量同比倍增。公司积极布局服务器、AI算力等新兴领域所需的高频、大功率电感,部分型号通过了海外大客户认证。
这些新品的顺利放量,不仅为2023年营收贡献了新鲜的血液,更昭示着顺络电子从传统消费类电感向高端汽车电子、通信基础设施、人工智能硬件等成长赛道坚定转型的决心。在电子元器件国产化浪潮之下,公司有望把握住供应链重塑机遇,持续抢占高价值市场份额。
三、未来业绩乐观,产能与技术双轮驱动
展望后续季度与2024年,机构普遍对顺络电子给出乐观预期,我认为其底气源于三点:
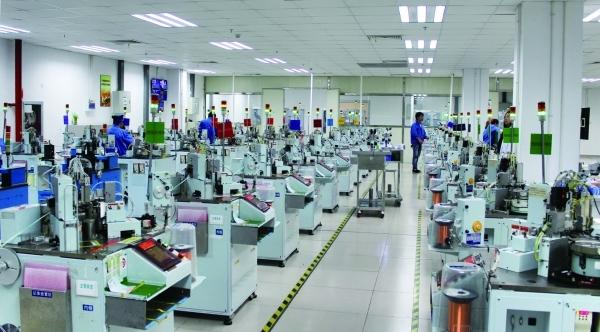
第一,产能布局具备前瞻性。公司东莞、深圳、衢州等生产基地的扩产项目渐次落地,一体成型电感、汽车电子专线产能大幅提升,为承接下游旺盛需求备足弹药。
第二,技术壁垒护航利润率。顺络电子研发投入常年占营收6%以上,材料、工艺、设计专利池深厚,使公司能在微小化、高频化、高功率化的行业趋势中保持先发优势。
第三,客户结构不断优化。从过去依赖手机品牌,到如今覆盖汽车Tier1、通信设备商、服务器OEM,客户分散度提高既降低了单一行业风险,也打开了更大的单客户价值空间。
四、电子产品视角下的启示
作为一个长期关注电子产业链的观察者,顺络电子的年报让我再次确认:被动元件虽小,却是电子产品的“细胞”。无论是智能手机、新能源汽车还是AI服务器,电感、电容、电阻等基础元件的性能直接影响整机效率与可靠性。顺络电子正是在这个不起眼却极为关键的赛道上,用持续创新证明了国产电子元器件的全球竞争力。
来看,顺络电子2023年报传递出的核心信号清晰而强劲:营收创新高验证了经营韧性,新产品顺利推进打开了成长路径,未来业绩在产能、技术、客户的共振下有望持续乐观。对于电子产品行业而言,这家公司的进阶历程,也不失为国产供应链高质量发展的一个生动注脚。